フリーランス・飲食店・美容室・ネイルサロンなど個人経営のお店、その他個人事業等の税務管理なら
個人事業主のための税金サポート
運営:税理士事務所century-partners
〒150-0022東京都渋谷区恵比寿南2-21-2 サウスヒル301 ※駐車場有
渋谷区の恵比寿にある税理士事務所です。
お気軽にお電話ください。
個人の方で、確定申告を期限までにできなかった場合は、遅れてでも期限後申告することが大切です。当税理士事務所はそういった無申告の案件にも強いので、お気軽にご連絡くださいませ。
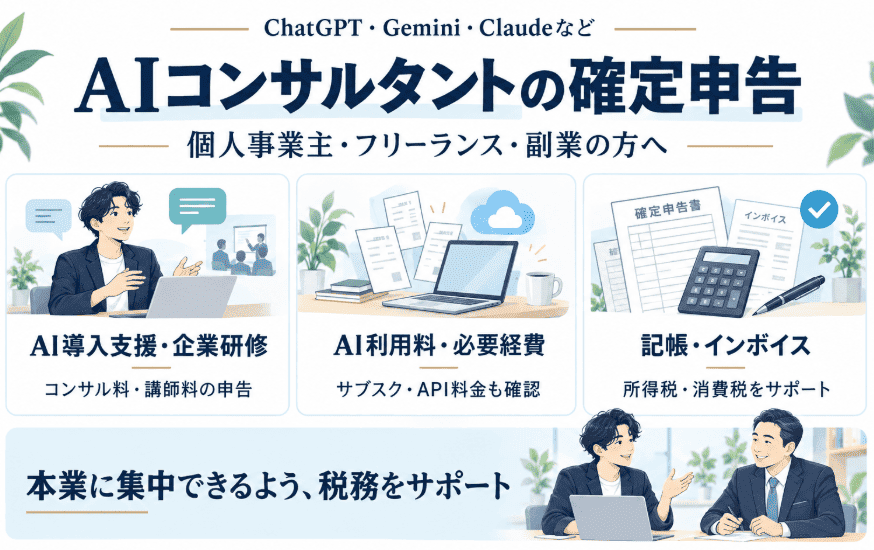
AIコンサルタントの確定申告
ChatGPT・Gemini・Claudeの導入支援・研修に対応
ChatGPT・Gemini・ClaudeなどのAIコンサルタントの確定申告
ChatGPT・Gemini・Claudeなどの生成AIについて、企業への導入支援や活用方法のアドバイス、社員向け研修などを個人で行っているコンサルタントの方の中には、下記のような疑問をお持ちの方もいつのではないでしょうか?
「会社員の副業として始めたけれど、確定申告は必要?」
「コンサルティング報酬と研修の講師料は、同じように処理してよい?」
「インボイス登録をしたので、消費税の申告もお願いしたい」
当税理士事務所では、こうしたAIコンサルタント・生成AI研修講師の方の確定申告をご相談いただけます。
当事務所でも、クラウド会計やAIを日常業務に活用しています。サービス内容や報酬の受け取り方を確認し、記帳から確定申告、今後の事業拡大に向けた税務相談までサポートします。
このようなAI関連業務を行う個人の方が対象です
AIコンサルタントといっても、提供するサービスや収入の形はさまざまです。当事務所では、次のような業務を行う個人事業主・フリーランス・副業の方のご相談を承ります。
- ChatGPT・Gemini・Claudeなどの導入支援・活用コンサルティング(これまで当税理士事務所が見てきた中で、生成AI関連では一番多い業種かと思います)
- 企業向けの生成AI研修、セミナー、個別レッスン
- プロンプトの作成・改善や業務マニュアルの制作
- AIを利用した業務効率化・自動化の支援
- AIチャットボットの構築や運用サポート
- AIに関するオンライン講座、教材、会員制サービスの提供
- AI関連の記事執筆や動画制作
継続的な顧問契約による報酬だけでなく、単発の相談料や研修講師料、教材の販売収入などがある場合もご相談ください。
AIコンサルタントは確定申告が必要?
個人でフリーランスとしてAIコンサルティングを行う場合、原則として、収入から必要経費を差し引いて所得を計算します。
例えば、AIコンサルティングの年間売上が80万円、必要経費が25万円であれば、所得は55万円となります。
※青色申告特別控除がある場合は、それも差し引いたものを所得と言います。
そのうえで、ほかの所得や所得控除、税額控除などを踏まえ、確定申告の要否を判断します。
「まだ開業届を提出していない」「副業なので事業という意識がない」といった場合でも、申告が必要になることがあります。
なお、たまに副業としてAIコンサルタント業務をして稼いでいるお客様もいらっしゃるのですが、このような場合には本業の所得と副業の所得を合わせて申告する必要があります。
例外的に副業の所得が20万円以下ですと所得税の確定申告不要というルールはありますが、この場合は住民税の申告が必要となります。このように、提出の要否一つをとっても、結構、税法って複雑なんですよね。
事業所得か雑所得かは、活動の実態で判断します
AIコンサルティングによる所得が事業所得になるか、業務に係る雑所得になるかは、活動の規模や継続性、営利性、帳簿の保存状況などを踏まえて判断します。
開業届を提出しただけで、必ず事業所得になるわけではありません。また、副業であることだけを理由に、必ず雑所得になるわけでもありません。
所得区分は青色申告の適用などにも関わるため、判断に迷う場合はご相談ください。
AIコンサルタントが経費にできる支出
AIコンサルティングの収入を得るために必要な支出は、必要経費の対象になります。代表的なものは次のとおりです。
| 支出の例 | 経費処理のポイント |
|---|---|
| ChatGPT・Gemini・Claudeなどの有料サービス利用料 | 業務で使用する部分が対象です。私的利用がある場合は区分します |
| API利用料・クラウドサービス利用料 | 顧客向けの開発、動作検証、業務上の研究など、利用目的を整理します |
| パソコン・モニター・周辺機器 | 金額や適用制度によって、一括で経費にするか減価償却するかを判断します |
| インターネット・携帯電話の通信費 | 業務利用と私的利用が混在する場合は、合理的に区分します |
| 書籍・セミナー・研修の費用 | 現在の業務との関連性や受講目的を確認します |
| 外注費 | システム開発、教材制作、デザインなどの委託費用が対象になります |
| 広告宣伝費・ホームページ関連費 | 集客のための広告やサイト運営などにかかる費用です |
| 交通費・出張費 | 顧客訪問や研修登壇など、業務に必要な移動が対象です |
| 自宅兼事務所の家賃・電気代 | 使用面積や使用状況などに基づき、業務に必要な部分を区分します |
| 交際費 | 顧客や関係業者を接待するための飲食費や贈答品 |
複数のAIサービスを契約していても経費になりますか?
顧客への提案や比較検証、研修資料の作成などに必要であれば、複数のAIサービスの利用料が必要経費になる場合があります。
「同じ種類のサービスを複数契約している」という理由だけで、経費から除外されるわけではありません。それぞれの利用目的を説明できるようにしておくことが大切です。
業務で実際に利用している以上は、税務署が税務調査で否認することはないのでご安心ください。
海外サービスの利用料は、消費税の処理にも注意が必要です
海外事業者が提供するAIサービスでは、所得税上の経費処理とは別に、消費税上の取り扱いも確認する必要があります。
請求元やサービスの内容、インボイスの有無などによって取り扱いが異なるため、カード明細だけでなく、サービス側で発行される請求書や領収書も保存しておきましょう。
コンサルティング報酬・研修講師料の売上計上で注意すること
入金された金額だけを売上にしない
研修講師料などから源泉所得税が差し引かれている場合、入金額だけを売上にすると、収入を少なく計上してしまいます。
源泉徴収前の報酬額を確認し、差し引かれた税額は別に整理します。確定申告では、源泉徴収された所得税等を年間の税額から精算します。
なお、源泉徴収の要否は「AIコンサル料」という名称だけでは判断できません。講演や原稿作成など、実際に提供する業務の内容と支払者の条件を確認する必要があります。
決済手数料・販売手数料も分けて確認する
オンライン講座やスキル販売サービスなどを利用している場合、手数料を差し引いた金額が入金されることがあります。
自分が顧客にサービスを販売し、プラットフォームに手数料を支払う契約であれば、原則として販売額を売上、差し引かれた手数料を経費として整理します。入金明細と販売明細を照合することが大切です。
年末の未入金報酬や前受金に注意する
原則として、売上は入金日だけで判断するものではありません。ここは本当に間違えている方が多いのでご注意ください。
例えば、12月に完了した研修の報酬が翌年1月に入金される場合や、翌年実施する研修の料金を年内に受け取った場合には、サービスの提供時期や契約内容を確認して処理します。
継続コンサルティングや複数月にわたる導入支援についても、契約書や業務の進捗を踏まえた確認が必要です。
過去の確定申告をしていない場合もご相談ください
AI関連の仕事を始めてから収入が増え、申告が必要だと気づいた方や、数年分の申告が手つかずになっている方もご相談いただけます。確定申告をしないままで、無申告となってしまっている方は結構いるものなのです。
過去の請求書、通帳、クレジットカード明細、販売サービスの取引履歴などを確認し、必要な申告を整理します。
申告期限を過ぎている場合には、状況に応じて加算税や延滞税が発生する可能性があります。資料がすべてそろっていなくても、まずは申告していない年分や収入の状況をお知らせください。
AIコンサルタントの確定申告や税務顧問はセンチュリーパートナーズへ
AI導入支援や企業研修の仕事が増えるほど、顧客対応と並行して経理・申告の時間を確保することが難しくなります。
税理士法人センチュリーパートナーズでは、AIコンサルタントの方が本業に集中できるよう、収入・経費の整理から確定申告や税務顧問までサポートします。将来的な法人化についてもご相談ください。
「今年の確定申告を依頼したい」「記帳から任せたい」「副業の申告が必要か確認したい」という方は、お問い合わせフォームよりご相談ください。
お電話・お問い合わせフォームはこちら
当税理士事務所へは
お気軽にお声がけください。
- 税務・経営についての基礎知識
- はじめての青色申告よくある失敗
- 個人事業主のための税理士事務所
- 事務所紹介